2024年以来,乌克兰无人机产业正面临一场始料未及的供应链危机。多家乌克兰无人机制造商证实,来自中国的关键零部件——从电机、飞控芯片到碳纤维机身材料——交付周期骤然拉长甚至完全中断。这一变化的直接导火索,是中国对军民两用物项出口管制政策的持续收紧。对于高度依赖中国供应链的乌克兰无人机产业而言,这不仅是商业层面的冲击,更深刻地嵌入了战场态势的演变逻辑之中。
一、乌克兰无人机产业的"中国依赖"
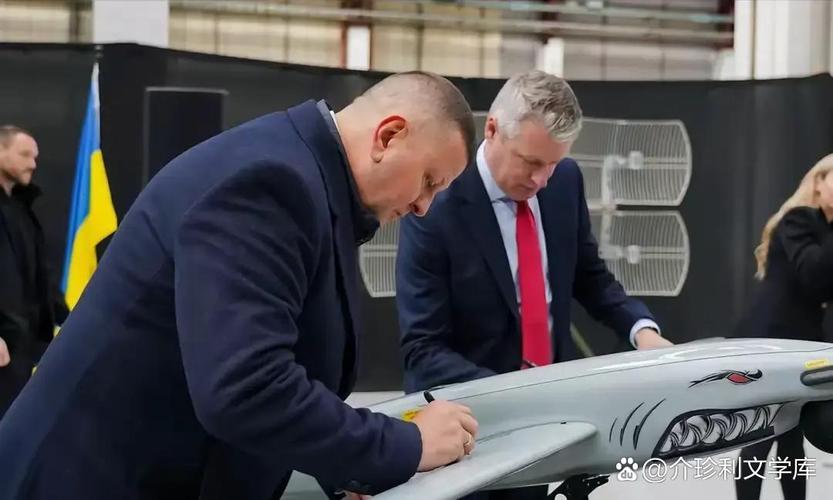
乌克兰无人机产业的崛起,在相当程度上建立在全球化的民用供应链之上。冲突爆发后,乌克兰本土涌现出数百家无人机企业,从FPV穿越机到中程侦察打击无人机,产能迅速扩张。这些企业的核心竞争力集中在设计、组装和战术适配环节,上游零部件则高度依赖进口——其中中国供应链占据了举足轻重的份额。
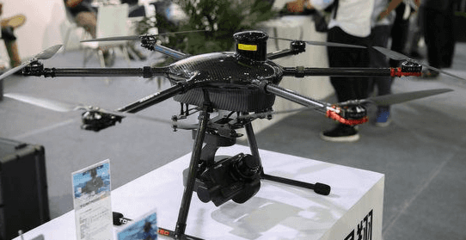
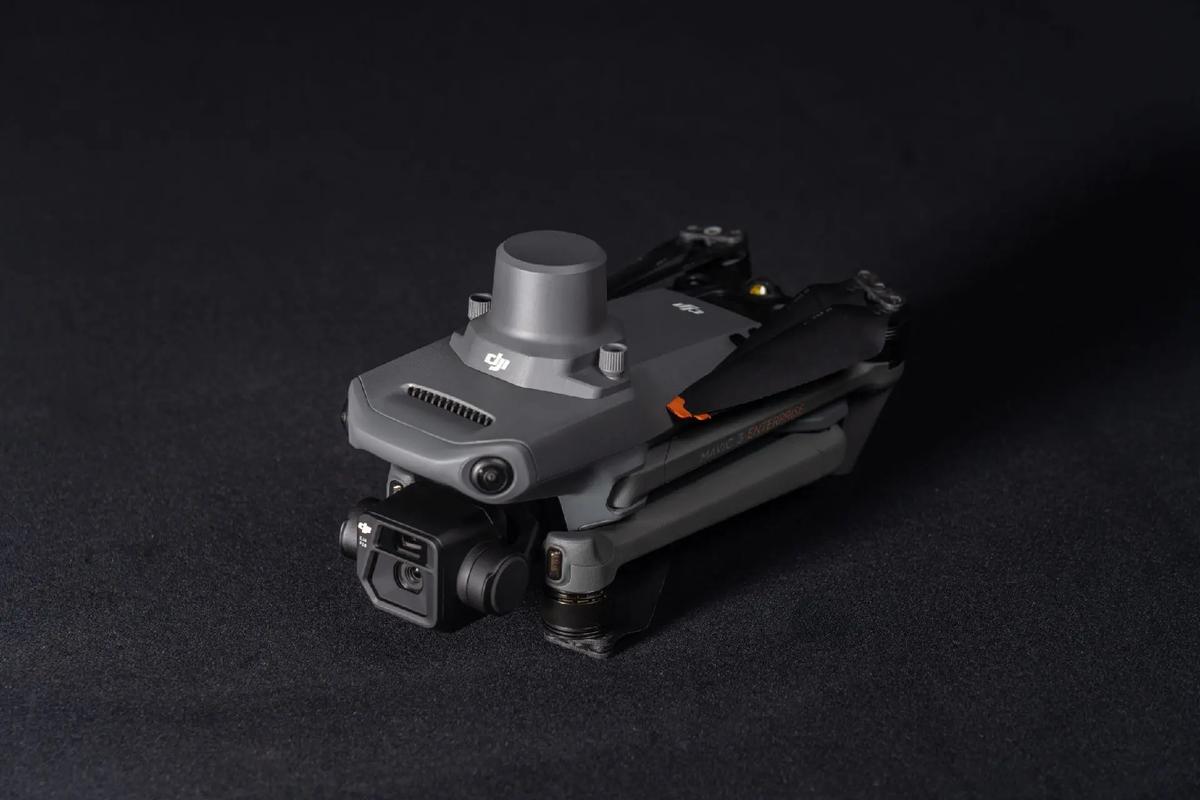
以FPV无人机为例,其核心部件无刷电机、电子调速器、飞行控制板以及图传模块,中国厂商在全球民用市场占据主导地位。公开贸易数据显示,2022年至2023年间,乌克兰进口的无人机相关电子元件中,相当比例源自中国。即便是乌克兰宣称"国产化率"不断提升的型号,其所谓国产化往往仅指机身组装和软件调参,底层硬件仍难以摆脱对外依赖。
这种依赖并非乌克兰独有——俄罗斯同样大量采购中国民用无人机零部件——但乌克兰企业的采购渠道更为分散、规模更小,抗风险能力也更弱。
二、中国出口政策调整的实质
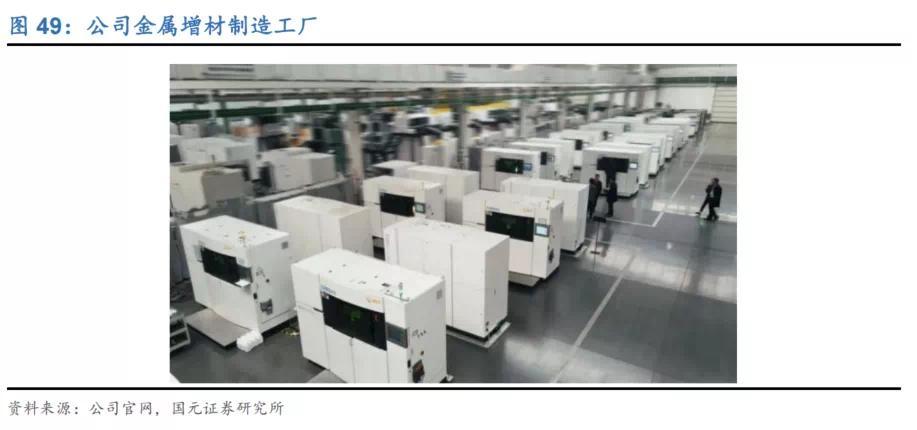
中国此轮出口政策调整,并非针对某一国家的单一举措,而是近年来对军民两用物项出口管制体系系统化建设的延续。自2023年起,中国先后将多种无人机相关设备和技术纳入出口管制清单,对高性能无人机整机、关键零部件及生产设备实施许可管理。官方表述强调的是"防止民用产品被用于军事目的"、履行国际防扩散义务,而非选边站队。
但从实际效果看,政策收紧对交战双方均产生了影响,乌克兰方面感受尤为明显。原因在于:俄罗斯可以通过更多元的中间渠道和本土替代方案部分对冲冲击,而乌克兰的采购体系更依赖西方援助资金支撑下的直接商业采购,渠道一旦收窄,替代成本更高、周期更长。
值得注意的是,这一政策调整发生在一个微妙的背景之下:西方对中国"援俄"的指责持续升温,中国则在制度层面强化出口管控,以回应国际压力、维护自身在俄乌问题上的中立形象。政策动机的多重性,决定了其战场影响也必然是复杂的。
三、供应链中断的战术连锁反应
无人机在现代战场上的作用已无需赘述。FPV无人机彻底改变了前线步兵战术,侦察无人机则是炮兵的"眼睛",远程自杀式无人机则承担着战略打击任务。供应链中断的影响,正沿着这一战术链条逐级传导。
首先是产能层面的直接冲击。乌克兰多家无人机企业反映,关键零部件短缺导致月产量下滑,部分企业不得不压缩产品线、优先保障前线急需型号。其次是成本上升——通过第三国转口或寻找替代供应商,意味着采购价格上浮、交付周期延长。再次是技术路线的被动调整:部分企业尝试转向西方或本土替代方案,但性能匹配、适配调试和规模化量产均需要时间,短期内的战力缺口难以填补。
更深层的影响在于战场节奏。无人机作战的优势在于快速迭代、低成本试错,乌克兰军队在前线形成的"发现—打击"快速闭环,高度依赖无人机的充足供给。一旦供给趋紧,这一闭环的响应速度和覆盖密度都将受到影响,进而波及阵地防御和局部反击的效能。
四、替代路径与长期结构变化
面对供应链压力,乌克兰和其西方支持者正在加速寻找出路。一是推进本土化生产,乌克兰已提出扩大本土零部件制造的目标,但电子元器件产业链的建立非一朝一夕之功。二是转向西方供应商,欧洲和美国的无人机零部件企业正在扩大产能,但价格显著高于中国产品,且交付能力有限。三是通过第三国渠道间接采购,但这增加了成本和合规风险。
从中长期看,这场供应链震荡可能推动乌克兰无人机产业的结构性重组:从依赖廉价民用零部件的"快速组装"模式,转向更贵、更慢但更自主的"体系化制造"模式。这一转型的代价是产能扩张速度放缓,收益则是供应链安全性的提升。问题在于,战场不会等待产业转型完成。
五、供应链作为战场变量
乌克兰无人机工厂的供应链中断,揭示了一个被低估的事实:现代冲突的胜负不仅取决于前线的火力对抗,也取决于后方供应链的韧性与弹性。中国作为全球民用无人机零部件的主要供应国,其出口政策的任何调整都会被放大为战场变量——这不是中国"选择站队"的结果,而是全球产业链深度嵌套于军事冲突之中的结构性现实。
对乌克兰而言,供应链的骤然收紧是一次严峻的压力测试;对国际社会而言,它提出的问题更为根本:当民用技术与军事用途的边界日益模糊,全球供应链的每一个节点都可能成为影响战局走向的杠杆。如何管理这种杠杆,将是未来冲突治理无法回避的课题。